O fim do benefício fiscal que isentava os prédios localizados na Rua D. João I do pagamento de Imposto Municipal de Imóveis está a gerar indignação. Há proprietários que foram notificados a pagar o IMI de 2013 e a repor quatro anos de tributação.
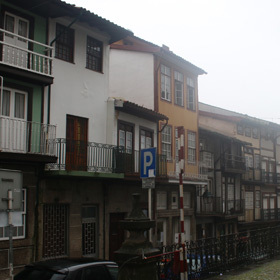
Desde 1993, os imóveis situados na Rua D. João I beneficiavam da isenção do pagamento da antiga contribuição autárquica, por se encontrarem situados numa artéria considerada de interesse público, pelo Decreto-lei 735/74 de 21 de Fevereiro. Os proprietários que pediram a isenção com base neste fundamento não tinham qualquer encargo financeiro com este imposto. Mas, inesperadamente, as regras alteraram-se.
O caso de António Torcato elucida a incompreensão e indignação com a situação. Proprietário de dois imóveis situados na Rua D. João I, este vimaranense possui ainda em seu nome um outro imóvel localizado numa outra zona do Concelho do qual recebe a notificação para pagamento de IMI, cumprindo a sua obrigação fiscal.
Todos os anos, a nota de liquidação de IMI dos prédios que estão em seu nome é clara, ao indicar 00,00 euros, de valor a cobrar pelos dois prédios situados na Rua D. João I. No entanto, por ofício que recebeu em Dezembro do ano passado, António Torcato foi notificado que o art. 40º, nº1, al. n) (atual art.44º) do Estatuto dos Benefícios Fiscais, na redação anterior à que lhe foi dada pela lei nº 53-A/2006, de 29/12 estabelecia a possibilidade de poderem beneficiar da isenção de IMI os prédios classificados como monumentos nacionais ou imóveis de interesse público e bem assim os classificados de imóveis de valor municipal ou como património cultural, nos termo da legislação aplicável.
Com base nesse preceito, indica o documento, os dois imóveis beneficiavam da isenção. No entanto, a aludida lei nº 53-A/2006, de 29/12, alterando o referido normativo, estabeleceu que, apenas poderiam beneficiar da isenção de IMI Os prédios classificados como monumentos nacionais e os prédios individualmente classificados como de interesse público ou de interesse municipal, nos termos da legislação aplicável, sustenta.
A notificação emitida pelo Serviço de Finanças de Guimarães 2 justifica ainda que após a entrada em vigor daquele diploma, a 1 de Janeiro de 2007, foi introduzido um novo elemento literal no texto do mesmo preceito, a classificação individual do prédio, o qual, por configurar uma alteração dos pressupostos que permitiram o reconhecimento da isenção concedida, determina a cessação do benefício que vinha a usufruir, impondo a reposição da tributação e, consequentemente, a liquidação do imposto devido.
Embora tivesse sido concedido o direito de audição sobre a projectada liquidação de imposto relativamente aos anos de 2009 a 2012, e após ter feito uma contestação por escrito à Ministra das Finanças sobre a forma como foi aplicado no seu caso a cessação de IMI, este proprietário acabou por pagar os valores de IMI por tributar. Sempre fui um cidadão cumpridor, revela, lamentando a imoralidade da decisão.
António Torcato até compreende o fim da isenção atendendo às circunstâncias financeiras que o País vive, mas a informação de que estava em falta o pagamento do imposto de 2009, 2010, 2011 e 2012 deixou-o perplexo. Decorridos cinco anos, recebo uma carta a dizer que, afinal, o que não tinha que pagar por estar isento, tem que ser liquidado! Imagine, se um estabelecimento comercial resolvesse fazer o mesmo e viesse reclamar junto dos seus clientes o pagamento de uma transação nos mesmos moldes, alegando que o preço indicado inicialmente estava errado?
Curiosamente, na informação que recebeu das Finanças é mencionado que os prédios apenas poderiam manter a isenção de IMI se estivessem individualmente classificados como imóveis de interesse público, cessando o benefício fiscal para todos os prédios que não reúnam este pressuposto .
Atendendo ao inesperado valor a pagar pelo IMI, o proprietário tentou negociar o pagamento com intervalos de seis meses. De nada valeu o pedido efectuado. O despacho do serviço de Finanças alega que o contribuinte encontrava-se indevidamente a beneficiar de uma isenção, nos termos da alínea n) do n.º 1 do art. 44º do Estatuto dos Benefícios Fiscais, pelo que à data das liquidações normais não foram gerados quaisquer documentos de cobrança. Com a cessação da isenção de IMI desde o ano 2009, foram efectuadas liquidações fora do prazo previsto no n.º 2 do artigo 113.º do CIMI, implicando que o pagamento seja efectuado até ao fim do mês seguinte à notificação.
Cumprindo a determinação das Finanças, este contribuinte procedeu à liquidação da dívida.